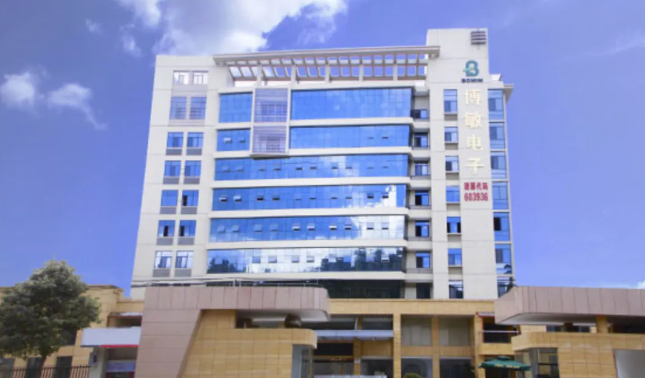
7月6日晚间,博敏电子(603936.SH)发布定增预案,计划通过简易程序向特定对象发行股票,募集资金总额上限为3亿元。所募资金在扣除发行费用后,其中2.4亿元将投向“800G及以上数连产品用印制电路板项目”,其余6000万元用于补充流动资金及偿还银行贷款。
该项目无需办理备案或环评报批手续,产品定位为高密度互连(HDI)板,聚焦800G及更高速率光模块配套需求。技术路径上,公司将依托mSAP工艺,引入镭射钻孔机、LDI高精度曝光机、mSAP电镀线及精细蚀刻线等核心设备,重点解决微盲孔(60μm)、细密线路(25/25μm)及低损耗特性的加工瓶颈,从而升级现有数连产线。项目全面投产后,将形成年产6万平方米800G及以上高速数连产品的产能规模。
从实施基础看,江苏博敏自2011年起即实现HDI板量产,并掌握任意阶HDI工艺。截至2025年,公司已向市场批量交付800G光模块PCB产品,技术壁垒覆盖高频高速材料处理、高精密对位及高可靠表面处理等环节,并已攻克金手指硬金、化学镍钯金、窄边打线等工艺难点。目前产品线已适配100G至800G+全系列光模块及高速连接器需求,同时1.6T光模块PCB的批量生产工作正在推进中。公司方面称,该项目将显著拉高产品单位价值量,高端PCB较传统中低端产品享有更高毛利率,投产后有望带动收入结构和盈利水平双重优化。
根据项目效益测算,达产期内年均新增营业收入约8.85亿元,年均新增净利润约1.12亿元,税后内部收益率达14.68%,税后静态投资回收期(含建设期)为6.23年。
值得关注的是,伴随AI算力赛道持续升温,博敏电子近年来在高端PCB领域的资本投入力度不断加大。财务数据显示,公司资产负债率由2023年末的42.74%攀升至2024年末的52.84%,至2025年末进一步升至57.35%;同期短期借款从7.64亿元增至13.01亿元,长期借款则由8.86亿元增至16.37亿元,债务压力明显上升。公司表示,本次补充流动资金有助于夯实资本基础,缓解运营资金紧张局面,为后续技术迭代和产能落地提供资金保障。
本次发行定价基准日为发行期首日,发行价不低于定价基准日前20个交易日股票均价的80%,发行数量上限为发行前总股本的30%。认购股份自发行结束之日起锁定期为6个月。本次定增事项已获公司2025年度股东会授权,并经第五届董事会第三十二次会议审议通过,后续仍需通过上交所审核并取得中国证监会注册批复方可实施。
公司强调,此次募投项目将帮助公司在行业供需缺口扩大的窗口期内抢占先发优势,加速从低附加值PCB向高频高速、高集成度高端产品转型升级,同时优化财务结构,增强抗风险能力。